Pooled IBAN у 2026 році: від «сірої зони» до сучасної платіжної інфраструктури


Ще кілька років тому поняття pooled IBAN, або об’єднаного IBAN, часто викликало занепокоєння у бізнесу. Для багатьох компаній така модель асоціювалася з «неповноцінним» рахунком, складним рухом коштів або потенційними ризиками у відносинах із банками та регуляторами.
У 2026 році ситуація суттєво змінилася. Моделі pooled IBAN стали звичною частиною європейської фінансової екосистеми, зокрема у фінтеху, електронній комерції, криптоіндустрії, на маркетплейсах і в міжнародному цифровому бізнесі.
Ба більше, у багатьох випадках об’єднана структура рахунків виявляється значно ефективнішою, ніж відкриття окремого традиційного банківського рахунку для кожного клієнта.
Щоб зрозуміти, чому ринок рухається в цьому напрямі, варто спочатку розібратися, як працює pooled IBAN.
Що таке pooled IBAN?
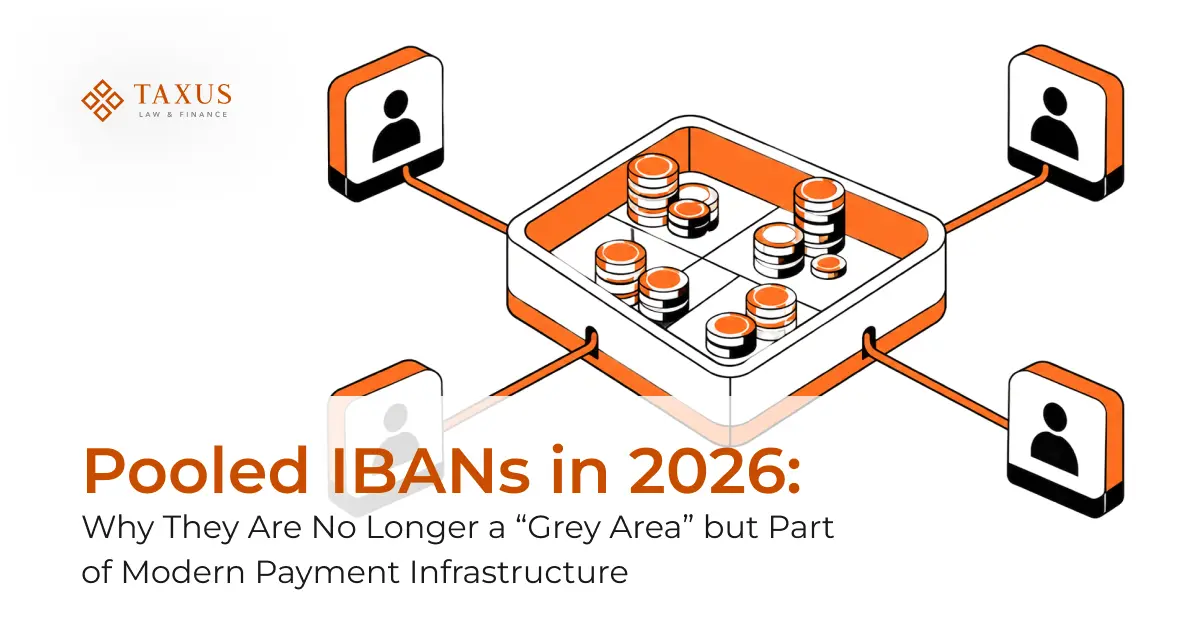
У традиційній банківській моделі кожен клієнт має окремий рахунок із власним IBAN. Модель pooled IBAN працює інакше. Зазвичай вона передбачає основний рахунок або рахунок для захисту клієнтських коштів (safeguarding account), а провайдер веде внутрішній облік коштів різних клієнтів за допомогою віртуальних IBAN, ідентифікаторів платежів або внутрішньої облікової системи. Інакше кажучи, з юридичного та операційного погляду кошти можуть зберігатися на одному відокремленому рахунку, а система водночас точно визначає, яка сума належить кожному клієнту.
Для кінцевого користувача робота з таким рішенням часто майже не відрізняється від звичайного рахунку з IBAN: можна отримувати перекази, здійснювати платежі, користуватися переказами SEPA та SWIFT і проводити щоденні розрахунки компанії.
Основна відмінність полягає у внутрішній платіжній інфраструктурі, а не в досвіді користувача.
Щоб краще зрозуміти місце цієї моделі в платіжній системі бізнесу, дізнайтеся, яку роль відіграють EMI, PSP і банки та що врахувати під час вибору між ними.
Чому pooled IBAN набули популярності
Причина проста: сучасний міжнародний бізнес працює швидше, активніше використовує цифрові технології та обслуговує дедалі більше клієнтів.
Традиційні банківські моделі часто недостатньо пристосовані до потреб
- масового підключення клієнтів;
- маркетплейсів;
- фінтех-компаній;
- платформ для авторів контенту;
- бізнесів, пов’язаних із криптовалютами;
- партнерських мереж;
- міжнародної електронної комерції.
Відкриття окремого банківського рахунку для кожного користувача може
- потребувати значних витрат;
- забирати багато часу;
- ускладнювати виконання комплаєнс-вимог;
- створювати труднощі під час масштабування.
Саме тому установи електронних грошей (EMI) та фінтех-провайдери дедалі частіше використовують об’єднану інфраструктуру рахунків. Це дає змогу швидше підключати клієнтів, скорочувати витрати на інфраструктуру та нарощувати обсяги міжнародних платежів. У результаті pooled IBAN перетворилися з компромісного рішення на один зі стандартних підходів до побудови сучасної платіжної системи.

Чи підійде pooled IBAN вашому бізнесу?
Чому бізнес досі має сумніви щодо pooled IBAN
Основна проблема часто полягає в недостатньому розумінні принципів роботи цієї моделі. Багато компаній виходять із припущення:
«Якщо рахунок не є повністю індивідуальним, він має бути менш безпечним».
Насправді безпека значно менше залежить від того, чи є структура об’єднаною або індивідуальною, і значно більше від таких чинників:
- ліцензія провайдера;
- механізми захисту клієнтських коштів;
- банки-партнери;
- процедури протидії відмиванню коштів (AML) та перевірки клієнтів (KYC);
- внутрішні системи обліку та звіряння операцій.
У Європейському Союзі EMI та платіжні установи зобов’язані відокремлювати клієнтські кошти від власних операційних коштів незалежно від того, використовується об’єднана чи індивідуальна структура. Тому належно організована модель pooled IBAN у регульованій EMI нерідко може забезпечувати вищий рівень захисту, ніж рахунок у маловідомому банку за межами ЄС.
Де pooled IBAN приносять найбільше користі
Маркетплейси та платформний бізнес
Це один із найпоширеніших сценаріїв використання. Маркетплейси зазвичай мають організувати:
- роботу з покупцями;
- взаємодію з продавцями;
- виплати;
- повернення коштів;
- розподіл платежів між учасниками.
Об’єднана інфраструктура дає змогу ефективно розподіляти кошти між усіма учасниками без відкриття тисяч окремих банківських рахунків. Саме тому багато великих маркетплейсів використовують структури з внутрішнім обліком коштів або об’єднаними рахунками.
Фінтех-компанії та EMI
У фінтеху об’єднані структури рахунків фактично стали галузевим стандартом. Особливо це стосується:
- платформ із великою кількістю користувачів;
- рішень із віртуальними IBAN;
- міжнародних переказів;
- систем масових виплат;
- продуктів із вбудованими фінансовими послугами (embedded finance).
Такі структури дають провайдерам змогу розбудовувати платіжну інфраструктуру без надмірного операційного навантаження на банки-партнери.
Криптовалютні та Web3-проєкти
Об’єднані моделі також широко використовуються у криптоіндустрії через особливості руху коштів між традиційними валютами та криптовалютами. Типові приклади:
- консолідовані розрахунки у фіатних валютах;
- обробка позабіржових угод (OTC);
- операції криптовалютних бірж;
- сервіси обміну фіатних коштів на криптовалюту та навпаки (on-ramp і off-ramp).
Для криптовалютного бізнесу об’єднана інфраструктура часто суттєво спрощує інтеграцію банківських послуг у ширшу платіжну екосистему.
Коли pooled IBAN може бути невдалим вибором
Варто враховувати, що об’єднані структури підходять не кожному бізнесу.
Наприклад, великим корпоративним групам, регульованим фінансовим установам, інвестиційним фондам і великим компаніям зі складними вимогами до управління грошовими ресурсами може бути потрібна індивідуальна банківська інфраструктура.
Так само pooled IBAN не завжди підходять для складних ескроу-механізмів, трастових структур, окремих регуляторних режимів або специфічних ліцензійних вимог.
Тож питання не в тому, чи є pooled IBAN «хорошими» або «поганими». Важливо, чи відповідає така структура реальній бізнес-моделі компанії та руху її коштів.

Потрібен рахунок для щоденних операцій вашої компанії?
Головна помилка бізнесу у 2026 році
У більшості випадків проблема полягає не в самому pooled IBAN. Справжні труднощі виникають, коли компанії:
- не до кінця розуміють власні платіжні потоки;
- не знають, як захищені клієнтські кошти;
- не оцінюють банки-партнери провайдера;
- ігнорують майбутні потреби масштабування та комплаєнс-вимоги.
У результаті бізнес нерідко обирає платіжне рішення лише тому, що його можна швидко підключити, а з операційними обмеженнями стикається вже згодом. Саме тому побудова платіжної інфраструктури сьогодні виходить за межі відкриття рахунку й стає важливою частиною загальної бізнес-стратегії.
Перед поданням заявки прочитайте наш матеріал про те, як відкрити платіжний рахунок для бізнесу: у ньому розглянуто вибір провайдера, вимоги до підключення та висновки з реальних кейсів.
Висновок
У 2026 році pooled IBAN уже не сприймаються як незвична фінтех-модель. Вони стали усталеним елементом міжнародної платіжної інфраструктури. Для багатьох цифрових бізнесів, фінтех-компаній, маркетплейсів, криптопроєктів і компаній електронної комерції об’єднана модель може бути швидшою, економнішою, гнучкішою та зручнішою для масштабування, ніж традиційне банківське обслуговування.
Водночас ефективність такої структури визначається не її назвою, а провайдером, який надає послугу, банківською мережею, що підтримує інфраструктуру, та тим, наскільки рішення відповідає реальним платіжним потокам компанії.

Об’єднаний чи індивідуальний IBAN? Обирайте обґрунтовано.
Поширені запитання про pooled IBAN
Чи безпечний pooled IBAN?
Так. Якщо послугу надає регульована EMI або платіжна установа, клієнтські кошти зазвичай захищені механізмами safeguarding та зберігаються на відокремлених рахунках.
Чим pooled IBAN відрізняється від індивідуального IBAN?
Індивідуальний IBAN (dedicated IBAN) закріплений виключно за одним клієнтом. Натомість pooled IBAN передбачає спільну структуру рахунку з внутрішнім обліком і розподілом коштів між клієнтами.
Чи може бізнес отримувати SEPA-перекази через pooled IBAN?
Так. Більшість регульованих EMI дають змогу отримувати та надсилати SEPA-перекази за допомогою об’єднаних структур рахунків або віртуальних IBAN.
Кому підходить pooled IBAN?
Pooled IBAN часто використовують фінтех-компанії, маркетплейси, бізнеси у сфері електронної комерції, SaaS-платформи, партнерські мережі та міжнародні цифрові компанії.
Чи є pooled IBAN банківським рахунком?
Не обов’язково. У більшості випадків рішення pooled IBAN надають ліцензовані установи електронних грошей або платіжні установи, а не традиційні банки.