IBAN compartido en 2026: de «zona gris» a parte de la infraestructura de pagos moderna


Hace apenas unos años, los términos pooled IBAN o IBAN compartido solían generar dudas entre las empresas. Muchas asociaban este modelo con una cuenta «incompleta», flujos de pago complejos o posibles riesgos en la relación con bancos y reguladores.
En 2026, la situación ha cambiado considerablemente. Los modelos de IBAN compartido se han convertido en una parte habitual del ecosistema financiero europeo, especialmente en fintech, comercio electrónico, criptomonedas, marketplaces y negocios digitales internacionales.
Además, en muchos casos, una estructura de cuentas compartidas resulta mucho más eficiente que abrir una cuenta bancaria tradicional para cada cliente.
Para entender por qué el mercado avanza en esta dirección, primero conviene comprender cómo funciona un pooled IBAN.
¿Qué es un IBAN compartido o pooled IBAN?
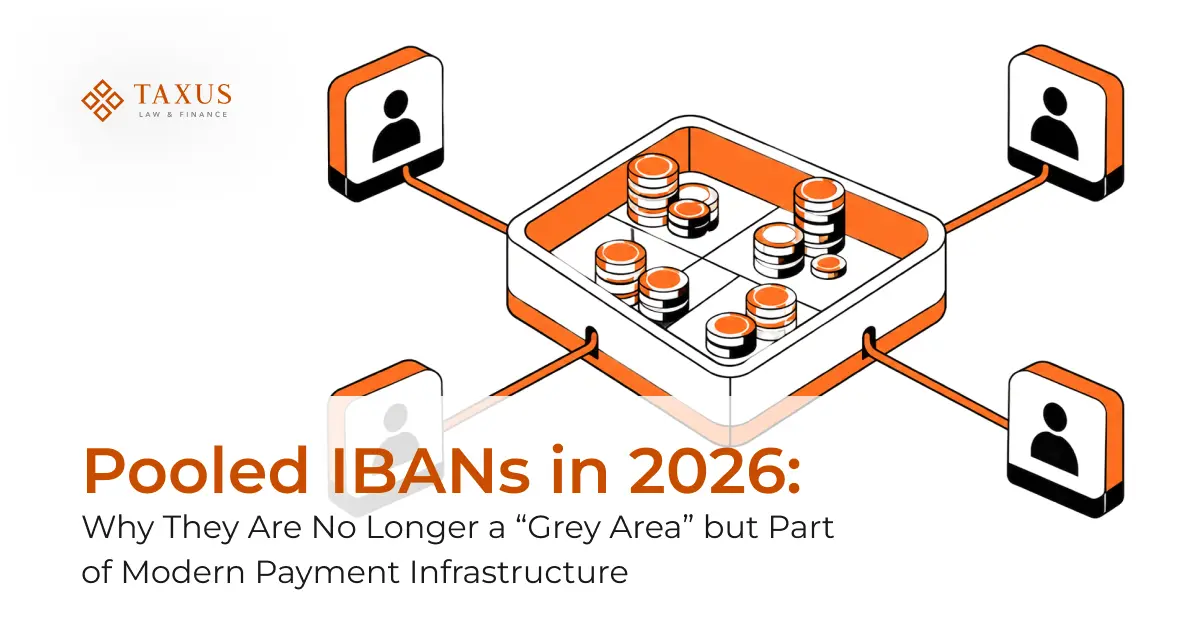
En el modelo bancario tradicional, cada cliente dispone de una cuenta independiente con su propio IBAN. El modelo compartido funciona de otra manera. Habitualmente, existe una cuenta principal o una cuenta de salvaguarda de fondos, mientras que el proveedor mantiene un registro interno de los fondos de cada cliente mediante IBAN virtuales, referencias de pago o un sistema de contabilidad interna. En otras palabras, los fondos pueden mantenerse, tanto jurídica como operativamente, en una única cuenta segregada, mientras el sistema identifica con precisión qué importe corresponde a cada cliente.
Para el usuario final, la experiencia suele ser muy similar a la de una cuenta con IBAN convencional: recibir transferencias, realizar pagos, utilizar transferencias SEPA y SWIFT y gestionar la operativa diaria de la empresa.
La diferencia está en la infraestructura subyacente, más que en la experiencia de uso.
Para situar esta estructura en el contexto de los pagos empresariales, descubre qué papel desempeñan las EMI, los PSP y los bancos y qué conviene tener en cuenta al elegir entre ellos.
Por qué los IBAN compartidos han ganado popularidad
La razón es sencilla: las empresas internacionales actuales operan con mayor rapidez, utilizan más herramientas digitales y necesitan atender a un número creciente de clientes.
Los modelos bancarios tradicionales no siempre se adaptan bien a
- la incorporación de clientes a gran escala;
- los modelos de negocio de los marketplaces;
- las empresas fintech;
- las plataformas para creadores de contenido;
- los negocios relacionados con criptomonedas;
- las redes de afiliación;
- el comercio electrónico internacional.
Abrir una cuenta bancaria independiente para cada usuario puede
- resultar costoso;
- requerir mucho tiempo;
- complicar la gestión del cumplimiento normativo;
- dificultar la expansión del negocio.
Por ello, las entidades de dinero electrónico (EMI) y los proveedores fintech recurren cada vez más a infraestructuras de cuentas compartidas. Este enfoque les permite incorporar clientes con mayor rapidez, reducir los costes de infraestructura y gestionar un volumen creciente de pagos internacionales. Así, los modelos pooled IBAN han pasado de ser una solución de compromiso a convertirse en una de las estructuras habituales de la arquitectura de pagos moderna.

¿Encaja un IBAN compartido con tu negocio?
Por qué las empresas siguen teniendo dudas sobre los IBAN compartidos
El principal problema suele ser la falta de información sobre cómo funciona el modelo. Muchas empresas parten de una suposición:
«Si la cuenta no es totalmente individual, tiene que ser menos segura».
En realidad, la seguridad depende mucho menos de si la estructura es compartida o dedicada y mucho más de factores como:
- la licencia del proveedor;
- los mecanismos de salvaguarda de fondos;
- los bancos asociados;
- los procedimientos de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC);
- los sistemas internos de contabilidad y conciliación.
En la Unión Europea, las EMI y las entidades de pago deben separar los fondos de los clientes de sus propios fondos operativos, independientemente de que utilicen una estructura compartida o dedicada. Por tanto, un pooled IBAN correctamente estructurado y ofrecido por una EMI regulada puede, en muchos casos, proporcionar un nivel de protección superior al de una cuenta en un banco poco conocido fuera de la UE.
Dónde aportan más valor los IBAN compartidos
Marketplaces y negocios basados en plataformas
Este es uno de los usos más habituales. Los marketplaces suelen tener que gestionar:
- compradores;
- vendedores;
- pagos a los participantes;
- reembolsos;
- reparto de pagos entre distintas partes.
Una infraestructura compartida permite asignar los fondos de forma eficiente entre todos los participantes sin abrir miles de cuentas bancarias individuales. Esta es una de las razones por las que muchas grandes plataformas utilizan estructuras basadas en registros contables internos o cuentas compartidas.
Empresas fintech y entidades de dinero electrónico
En el sector fintech, las estructuras compartidas se han convertido prácticamente en un estándar. Esto es especialmente relevante para:
- plataformas con múltiples usuarios;
- soluciones de IBAN virtual;
- transferencias internacionales;
- sistemas de pagos masivos;
- productos de finanzas integradas (embedded finance).
Estas estructuras permiten a los proveedores desarrollar infraestructuras escalables sin imponer una carga operativa excesiva a sus bancos asociados.
Proyectos de criptomonedas y Web3
Los modelos compartidos también se utilizan ampliamente en el sector de las criptomonedas, debido a las particularidades de los flujos de pago entre dinero fíat y criptoactivos. Algunos ejemplos habituales son:
- liquidaciones agregadas en moneda fíat;
- procesamiento de operaciones extrabursátiles (OTC);
- operaciones de plataformas de intercambio de criptomonedas;
- servicios de conversión de dinero fíat a criptomonedas y viceversa (on-ramp y off-ramp).
Para los negocios de criptomonedas, las infraestructuras compartidas suelen facilitar considerablemente la integración de servicios bancarios en ecosistemas de pago más amplios.
Cuándo un IBAN compartido puede no ser la mejor opción
Es importante reconocer que las estructuras compartidas no son adecuadas para todas las empresas.
Por ejemplo, los grandes grupos empresariales, las entidades financieras reguladas, los fondos de inversión y las empresas con necesidades de tesorería complejas pueden seguir necesitando una infraestructura bancaria dedicada.
Del mismo modo, los IBAN compartidos no siempre resultan apropiados para mecanismos de depósito en garantía o escrow complejos, estructuras fiduciarias, determinados entornos regulatorios o ciertos requisitos de licencia.
La cuestión no es si los pooled IBAN son «buenos» o «malos». Lo importante es determinar si la estructura encaja con el modelo de negocio y los flujos de pago reales de la empresa.

¿Necesitas una cuenta adaptada a la operativa de tu empresa?
El principal error de las empresas en 2026
En la mayoría de los casos, el problema no es el IBAN compartido en sí. Las dificultades aparecen cuando las empresas:
- no comprenden del todo sus flujos de pago;
- desconocen cómo se protegen los fondos de los clientes;
- no evalúan los bancos asociados al proveedor;
- ignoran las futuras necesidades de crecimiento y cumplimiento normativo.
Como resultado, muchas empresas eligen una solución de pago simplemente porque puede ponerse en marcha con rapidez y solo después descubren sus limitaciones operativas. Por eso, diseñar la arquitectura de pagos ya no consiste únicamente en abrir una cuenta: se ha convertido en una parte esencial de la estrategia empresarial.
Antes de presentar una solicitud, consulta nuestra guía sobre cómo abrir una cuenta de pago empresarial, que aborda la selección del proveedor, los requisitos de alta y las lecciones de casos reales.
Conclusión
En 2026, los pooled IBAN han dejado de percibirse como una estructura fintech poco habitual. Se han consolidado como un componente de la infraestructura de pagos internacional. Para muchos negocios digitales, empresas fintech, marketplaces, proyectos de criptomonedas y empresas de comercio electrónico, el modelo compartido puede ser más rápido, económico, escalable y flexible que una estructura bancaria tradicional.
Sin embargo, la eficacia de esta arquitectura no depende de su nombre, sino del proveedor que ofrece la solución, de la red bancaria que sostiene la infraestructura y de hasta qué punto se adapta a los flujos de pago reales de la empresa.

¿IBAN compartido o dedicado? Elige con criterio.
Preguntas frecuentes sobre el IBAN compartido
¿Es seguro un IBAN compartido?
Sí. Cuando lo ofrece una EMI o una entidad de pago regulada, los fondos de los clientes suelen estar protegidos mediante mecanismos de salvaguarda y cuentas segregadas.
¿Qué diferencia hay entre un IBAN compartido y un IBAN dedicado?
Un IBAN dedicado se asigna exclusivamente a un cliente. En cambio, un pooled IBAN funciona mediante una estructura de cuenta compartida con asignación interna de los fondos de cada cliente.
¿Puede una empresa recibir transferencias SEPA con un IBAN compartido?
Sí. La mayoría de las EMI reguladas permiten recibir y enviar transferencias SEPA mediante estructuras de cuentas compartidas o IBAN virtuales.
¿Para qué empresas es adecuado un IBAN compartido?
Los pooled IBAN se utilizan habitualmente en empresas fintech, marketplaces, negocios de comercio electrónico, plataformas SaaS, redes de afiliación y empresas digitales internacionales.
¿Un IBAN compartido es una cuenta bancaria?
No necesariamente. En la mayoría de los casos, las soluciones pooled IBAN las ofrecen entidades de dinero electrónico o entidades de pago autorizadas, en lugar de bancos tradicionales.
¿Buscas un sistema de procesamiento de pagos fiable?
Solicita la selección de una solución de pago.